

Enpara Bank Şirketim Cep Şube
tarafından Enpara Bank A.Ş
4,5
- Güvenlik
- 100% Safe
- Kategori
- Finans
- Puanlar
- 4,5
- Fiyat
- Free
- İndir
- 100.00K
Bu uygulama güvenli, güvenilir ve ücretsiz yüklenebilir; herhangi bir risk veya kötü amaçlı yazılım olmadan hızlı indirmeler sunar.
Ekran Görüntüleri
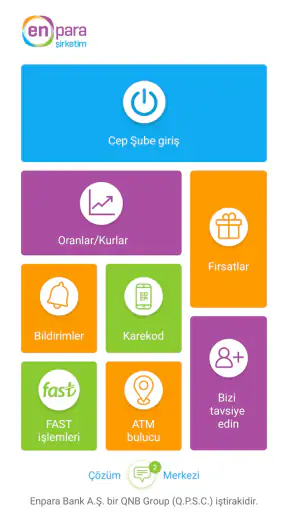
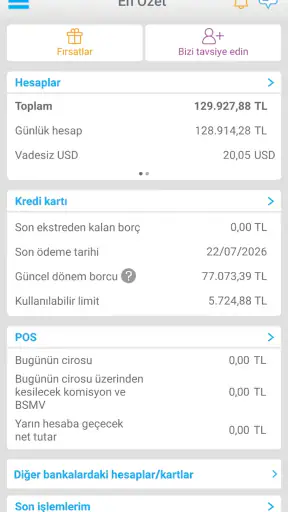
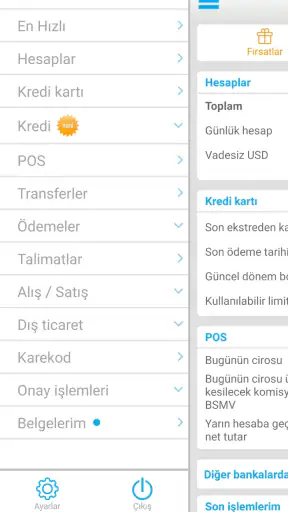
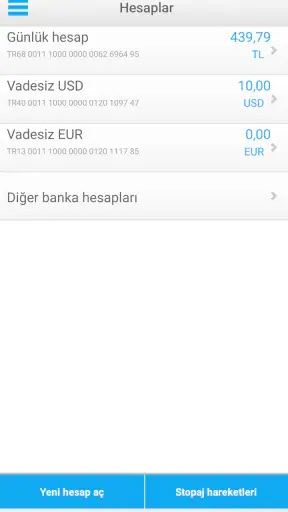
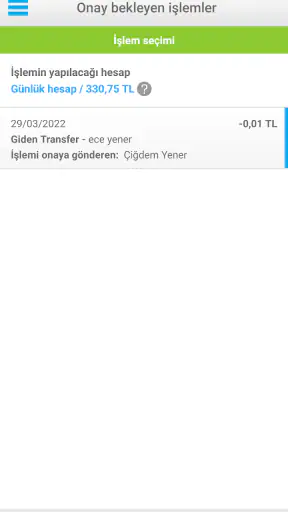
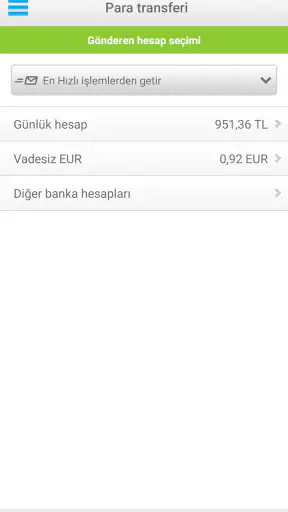
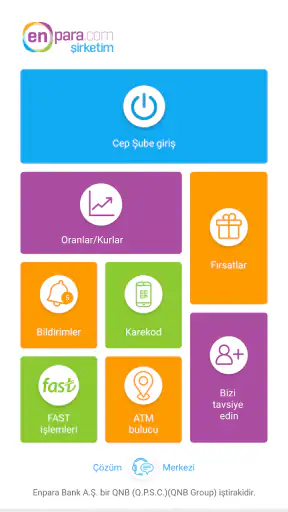
 Analiz eden: Getfullapps
Ortak kullanılan bir iş telefonunda bankacılık uygulamasının yararı kadar sınırları da önemlidir. Enpara Bank Şirketim Cep Şube, bir işletme hesabına mobil erişim sağlamak için tasarlanmış; ben onu evde ya da iş yerinde herkesin aynı hesaba rahatça gireceği ortak bir uygulama gibi değil, hesabı yönetmeye yetkili kişinin kendi cihazındaki banka kanalı olarak düşünürüm. Bu ayrım, gündelik kolaylığı korurken şirket parasını kimin kontrol ettiğini de netleştirir.
Örneğin gün içinde dükkânda çalışan bir kişi, tedarikçiye ödeme öncesinde hesap durumunu kontrol etmek isteyebilir. Telefon işletme sahibinin elindeyse bu kontrol kolayca yapılabilir; cihaz sırayla kullanılıyorsa ise oturum ve işlem sorumluluğunun kimde olduğu belirsizleşebilir. Ben böyle bir durumda uygulamayı ortak cihazda dolaştırmak yerine, bankacılık erişimini tek bir sorumlu kişide tutup gerekli bilgileri işletme içinde uygun biçimde paylaşmayı daha sağlıklı bulurum.
Ortak kullanım kolaylığı ile hesap sınırını ayırmak
Bir mobil şubeye aynı iş yerindeki herkesin erişebilmesi, koordinasyon açısından ilk bakışta pratik görünür; ancak bankacılıkta kolaylık kadar hesap verebilirlik de önemlidir. Şirket hesabından yapılan bir işlemde kimin karar verdiğinin açık olması gerekir. Bu nedenle uygulamayı ekip sohbeti, ortak not defteri ya da muhasebe kaydı yerine koymam. Onun rolü banka hesabına erişmek; işletmenin içindeki görev paylaşımını ise iş yerinin kendi düzeni belirlemeli.
İşletme sahibi telefonu yanında taşımadığında ne yapılacağı da önceden düşünülmeye değer. Ödeme acilse, cihazı elden ele dolaştırmak yerine işletmenin yetki ve onay düzenine uygun bir alternatif belirlemek daha güvenli bir alışkanlık olur. Bu yaklaşım uygulamanın kullanımını zorlaştırmak için değil, hızlı bir mobil işlemin yanlış kişiye veya yanlış hesaba bağlanmasını önlemek için önemli.
Kurulum öncesi ve ilk denemelerde dikkat
Kurulumdan önce telefonun işletim sistemi gereksinimini kontrol etmek basit ama işe yarar bir adım. Uygulama Android 8.0 ve üzerini gerektiriyor; eski cihaz kullanan bir işletme sahibi bu noktayı önceden kontrol ederek iş akışının ortasında uyumluluk sorunu yaşamaktan kaçınabilir. iOS kullananlar için de kendi cihazlarına uygun erişim seçeneğini değerlendirmek gerekir; Android gereksinimini tüm telefonlara genellememek önemli.
İlk kullanımda hemen zaman baskısı altındaki bir ödemeyle başlamazdım. Önce uygulamaya girişin ve hesap kontrolünün günlük rutine uygun olup olmadığını, ekranlarda ilerlerken hangi hesabı kullandığımı rahatça takip edip edemediğimi sakin bir anda görmeyi tercih ederim. Bu küçük deneme, gerçek bir ödeme sırasında aceleyle menü aramaktan daha iyidir. Özellikle işletme sahibinin telefonu aynı zamanda kişisel amaçlarla da kullandığı durumlarda, bankacılık işlemi öncesinde doğru hesap ve işlem bağlamına odaklanmak fayda sağlar.
İşletme içinde bilgi paylaşımı
Bir şirket hesabını birden fazla kişinin takip ettiği küçük işletmelerde, uygulamanın sağladığı mobil erişim ile ekip koordinasyonu birbirinden ayrı düşünülmeli. Örneğin çalışan, kasada bir ödeme ihtiyacını fark edip işletme sahibine haber verebilir; hesap kontrolü ve işlem kararı ise sorumlu kişide kalır. Böylece telefonun el değiştirmesi gerekmeden, ihtiyaç işletme sahibine iletilir ve işlem kararı daha izlenebilir bir düzende alınır.
Sırada Keşfedilecek Makaleler

Benim Konuşan Angela'm: Kişisel Bakımdan Oyuncu Topluluğuna

8 Ball Pool’da Hata Anında Masa Ne Kadar Dayanıklı?

Google Meet, Mobil Görüşmeleri Android ve iOS’a Göre Şekillendiriyor

Google Play Store: Android’in Dağıtım Kapısını Kim Denetliyor?

iTunes’tan YouTube’a: Video Uygulamaları Oynatmanın Ötesine Nasıl Geçti?

Fortnite Mobil Aksiyonda Nişan Kadar Karar Vermeyi de Ödüllendiriyor
Ben özellikle ödeme yoğunluğu olan günlerde, hangi işlemlerin kimin onayına bağlı olduğunu işletme içinde önceden konuşmanın yararlı olduğunu düşünüyorum. Uygulama, bu tür bir iş kuralını kendiliğinden oluşturmaz; mobil bankacılık kanalı ile şirketin kendi prosedürü aynı şey değildir. Basit bir iç düzen, hem yanlış anlaşılmaları azaltır hem de telefondan hızlı işlem yapmanın getirdiği acele hissini dengeler.
Yaş derecelendirmesi, güven ve sorumluluk
PEGI 3 derecelendirmesi uygulamanın içerik sınıflandırmasını ifade eder; şirket hesabına erişim yetkisinin kimde olması gerektiğine dair bir öneri değildir. Bankacılık erişimini yaş etiketine bakarak aile üyelerine ya da çalışanlara açmak doğru bir çıkarım olmaz. Ben cihazı kullanacak kişinin şirket hesabı üzerindeki sorumluluğunu ve işletmenin belirlediği yetki sınırlarını esas alırım.
Evden yürütülen bir işte telefonun aile bireylerinin de eline geçmesi mümkün. Böyle bir ortamda uygulamanın varlığını ve hesabın önemini dikkate alarak cihaz kullanımını bilinçli düzenlemek gerekir. Bu, uygulamada aile denetimi veya özel bir ortak kullanım aracı bulunduğu anlamına gelmez; yalnızca banka erişiminin başkasına bırakılmaması gerektiğini hatırlatan pratik bir önlemdir. Kolay erişim, tek başına güvenli kullanım sağlamaz.
Evden çalışan işletmeler için karar
Benim evden çalışan küçük bir işletme sahibine önerim, uygulamayı şirket hesabını gerektiğinde kontrol etmek için kendi telefonunda kullanması; fakat aile içi harcamalarla işletme hareketlerini aynı karar düzenine karıştırmamasıdır. Tedarikçi ödemesi, iş gideri veya şirket hesabının gün içindeki durumunu kontrol etmek için mobil bankacılık anlamlıdır. Kişisel bütçe planı, ayrıntılı muhasebe ve aile harcamalarını takip etmek ise başka araçlar ve ayrı bir kayıt düzeni gerektirir.
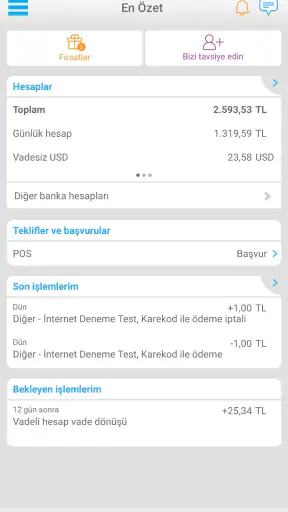
Enpara Bank Şirketim Cep Şube, şirket bankacılığını telefona taşıyan bir finans uygulaması. Benim kullanımımda ilk izlenimim, gösterişli araçlardan çok günlük bankacılık işlerine odaklanan sade bir mobil şube olduğu yönünde. Bankanın güzeli şeklindeki mağaza özeti de bu yaklaşımı anlatıyor: uygulama, şirket hesabını yönetmeyi mümkün olduğunca doğrudan bir deneyime çevirmeyi hedefliyor.
Uygulamanın geliştiricisi Enpara Bank A.Ş. Kullanım için ücret istenmemesi önemli bir avantaj; özellikle şirket hesabına gün içinde sık sık bakan kişiler, yalnızca mobil erişim için ayrıca ödeme yapmadan uygulamadan yararlanabiliyor. Finans kategorisindeki bu uygulama, PEGI 3 yaş derecelendirmesiyle sunuluyor ve Android tarafında en az 8.0 sürümünü gerektiriyor.
Güncel deneyim ve uygulamanın konumu
Şirketim Cep Şube’yi değerlendirirken onu genel amaçlı bir kişisel bütçe uygulaması gibi düşünmemek gerekiyor. Buradaki temel değer, işletme finansını cebimde kontrol edebilmek. Şirket hesabını gün içinde kontrol eden, bankacılık işlemlerini bilgisayar başına kaldığı zamana bırakmak istemeyen veya ofis dışında çalışan biri için telefon üzerinden erişim pratik bir fark yaratıyor.
Uygulamanın mevcut sürümü 1.0.9. Bu bilgi, ürünün hâlâ erken bir gelişim döneminde olduğunu düşündürüyor; ancak bunu otomatik olarak eksiklik anlamında yorumlamıyorum. Sürüm numarası tek başına uygulamanın kararsız olduğu anlamına gelmez. Benim açımdan daha önemli soru, temel iş akışlarının anlaşılır olması ve bir şirket hesabını kontrol ederken gereksiz adımların azaltılması.
Mağazada uygulama için 4,5 ortalama puan görülüyor ve bu puan yaklaşık beş yüz yirmi değerlendirmeye dayanıyor. Ayrıca iki yüz otuz beş civarında yazılı inceleme bulunuyor. Bu tablo, ilk kullanıcıların genel olarak olumlu bir izlenim taşıdığını gösteriyor; yine de banka uygulamalarında puandan daha önemli olan şey, kişinin kendi şirket işlemlerinde ne kadar hızlı ve güvenli ilerleyebildiği.
Kurulum tarafında dikkat edilmesi gereken pratik nokta, telefonun Android 8.0 veya daha yeni bir sürüm kullanması. Eski bir cihazla çalışan şirket sahipleri indirme kararından önce işletim sistemi uyumluluğunu kontrol etmeli. Daha güncel bir telefonda ise uygulamayı günlük iş akışına eklemek daha doğal oluyor; özellikle gün içinde bilgisayara erişimin sınırlı olduğu durumlarda.
İşletme sahibinin günlük akışındaki yeri
Gerçekçi bir senaryo düşünelim: Sabah dükkânı açmadan önce tedarikçiye ödeme yapılması gerekiyor, fakat bilgisayar açmak için zaman yok. Böyle bir durumda mobil şube, işlemi masa başına ertelemek yerine telefondan kontrol etmeyi sağlayan bir araç olarak anlam kazanıyor. Öğle arasında hesabı gözden geçirmek veya iş seyahatindeyken şirket finansını takip etmek de aynı kolaylık alanına giriyor.
Ben bu tür bir uygulamayı yalnızca para gönderme anında değil, karar vermeden önce de yararlı buluyorum. Kasada veya toplantıda “ödeme yapılabilir mi?” sorusu çıktığında hesap durumunu hızlıca kontrol edebilmek, işletme sahibinin tahmin yerine güncel bilgiyle hareket etmesine yardımcı olur. Bu, uygulamanın en somut faydalarından biri.
Ancak mobil erişimin rahat olması, her işlemin telefondan yapılmasının en iyi seçenek olduğu anlamına gelmiyor. Uzun bir hesap incelemesi, çok sayıda hareketin karşılaştırılması veya şirket kayıtlarının ayrıntılı biçimde arşivlenmesi gerektiğinde bilgisayar ekranı daha rahat olabilir. Şirketim Cep Şube’yi masaüstü bankacılığın mutlak yerine geçen bir araçtan çok, günlük kararları hızlandıran tamamlayıcı bir kanal olarak görüyorum.
Doğrulanmış sürüm bilgisi ne anlatıyor?
Mevcut 1.0.9 sürümü, uygulamanın ürün yolculuğunun erken safhalarında olduğunu gösteren somut bir işaret. Buradan yeni bir özelliğin kesinlikle geleceğini söylemek doğru olmaz; fakat yeni bir mobil bankacılık deneyiminde kullanıcı geri bildirimlerinin sonraki sürümlerde önemli rol oynayacağını beklemek mantıklı. Ben özellikle işlem akışlarının sadeleşmesi, ekranların daha bilgilendirici hâle gelmesi ve şirket kullanıcılarının farklı ihtiyaçlarına daha iyi cevap verilmesi gibi alanları takip ederdim.
Uygulamanın 16 Mayıs 2025 tarihinde yayımlanmış olması da güncel değerlendirme açısından önemli. Bu nedenle uygulamayı yıllardır değişmeden duran olgun bir bankacılık aracı gibi değil, gelişimini sürdüren yeni bir ürün olarak ele almak daha adil. İlk sürümlerde kullanıcıların karşılaşabileceği küçük kullanım pürüzleri, ürünün ilerleyen güncellemelerde nasıl ele alındığıyla birlikte değerlendirilmelidir.
Burada benim için önemli ayrım şu: Sürüm ve yayın tarihi, uygulamanın gelişim aşamasını gösterir; gelecekteki özelliklerin garantisi değildir. Bu yüzden yalnızca “sonraki güncellemede şu kesin gelecek” beklentisiyle karar vermek yerine, bugün ihtiyaç duyulan temel mobil bankacılık deneyiminin yeterli olup olmadığına bakmak gerekir.
Mevcut kullanıcılar için pratik etkisi
Enpara Bank müşterisi olan bir şirket sahibi için uygulamanın en büyük etkisi, bankacılık işlemlerini çalışma alanından bağımsızlaştırması. Ofiste bilgisayar başında olmayan kullanıcı, şirket hesabını kontrol etmek için günün ilerleyen saatlerini beklemek zorunda kalmıyor. Bu değişiklik küçük görünebilir, fakat ödeme takvimi yoğun olan işletmelerde zamanlama doğrudan operasyonu etkileyebilir.
Benim tavsiyem, uygulamayı kurar kurmaz bütün finans yönetimini telefona taşımaya çalışmamak. Önce hesabı kontrol etme, işlem öncesi bakiyeyi gözden geçirme ve gün içinde ihtiyaç duyulan temel adımları test etmek daha sağlıklı. Böylece uygulamanın sizin şirket rutininizde gerçekten nerede zaman kazandırdığını, hangi durumlarda ise bilgisayara ihtiyaç duyduğunuzu net biçimde görürsünüz.
Bir başka önemli nokta, mobil kolaylığın kontrol disiplinini azaltmaması. İşlem yapmadan önce alıcı bilgilerini, tutarı ve şirket hesabının doğru seçildiğini sakin biçimde kontrol etmek gerekir. Telefon ekranı hızlı karar vermeye teşvik edebilir; finans uygulamalarında ise hız kadar dikkat de önemlidir. En iyi kullanım şekli, hızlı erişimi dikkatli doğrulamayla birlikte kullanmaktır.
Şirket hesabını birden fazla kişinin takip ettiği işletmelerde uygulamanın rolünü ayrıca düşünmek gerekir. Bir işletme sahibi için kişisel mobil erişim çok yararlı olabilir; ancak şirket içindeki görev paylaşımı, onay alışkanlıkları ve muhasebe düzeni ayrı konulardır. Uygulama, işletmenin bütün finans süreçlerini tek başına düzenleyen bir muhasebe sistemi olarak görülmemeli.
Günlük kullanımda dikkat ettiğim ayrıntılar
Mobil bankacılıkta iyi deneyim, yalnızca ekranların güzel görünmesiyle oluşmuyor. Bir işlemi başlatırken hangi hesabın kullanıldığını, işlemin hangi aşamada olduğunu ve sonunda neyin tamamlandığını kolayca anlamak gerekiyor. Şirketim Cep Şube’yi değerlendirirken ben özellikle bu zihinsel yükü göz önünde bulunduruyorum. Kullanıcı, ekranda kaybolmadan ne yaptığını takip edebilmeli.
Telefonla işlem yapmanın bir başka avantajı, beklenmedik anlarda erişim sunması. İş yerinde internet bağlantısı sorunlu olduğunda, dışarıda müşteriyle görüşürken veya kısa bir yolculuk sırasında şirket hesabını kontrol etmek gerekebilir. Bu durumlarda mobil uygulama, bankacılığı belirli bir mekâna bağlı olmaktan çıkarıyor.
Öte yandan küçük ekranın gerçek bir sınırı var. Çok sayıda hareketi aynı anda incelemek, ayrıntılı karşılaştırma yapmak veya uzun bilgileri kontrol etmek telefonda yorucu olabilir. Ben böyle bir durumda mobil uygulamayı ilk kontrol için, daha kapsamlı incelemeyi ise bilgisayar üzerinden yürütmekten yanayım. Bu yaklaşım, uygulamadan beklenenleri gerçekçi tutuyor.
Uygulamanın ücretsiz olması da karar sürecini kolaylaştırıyor. Denemek için doğrudan bir uygulama ücreti ödememek, mevcut Enpara Bank şirket müşterilerinin deneyimi kendi iş akışlarında görmesine imkân tanıyor. Yine de ücretsiz olması, güvenlik ve işlem kontrolü gibi konularda daha az dikkat edilmesi gerektiği anlamına gelmez.
Alternatiflerle karşılaştırınca nasıl duruyor?
Şirket bankacılığında alışılmış alternatif, bankanın internet şubesini bilgisayardan kullanmak veya işlemleri şubeye bırakmak. Bilgisayar tabanlı internet bankacılığı daha geniş ekran ve daha rahat belge inceleme avantajı sunar. Şubeye gitmek ise bazı kullanıcılar için yüz yüze destek hissi verebilir, fakat günlük ve hızlı kontroller açısından daha yavaş bir yöntemdir.
Şirketim Cep Şube’nin güçlü tarafı, bu iki yöntemin arasındaki boşluğu doldurması. Ben bunu özellikle “hemen bakmam gerekiyor” anlarında değerli buluyorum. Buna karşılık ayrıntılı finans planlaması yapan, yoğun raporlama ihtiyacı olan veya işlemleri geniş bir ekiple yöneten bir şirket için mobil uygulama tek başına yeterli olmayabilir.
Genel amaçlı bütçe takip uygulamalarıyla da karıştırmamak gerekiyor. Bu tür araçlar harcama kategorileri, kişisel bütçe hedefleri veya farklı hesapları tek ekranda izleme konusunda daha uygun olabilir. Şirketim Cep Şube’nin mantığı ise banka hesabına erişim ve bankacılık işlemlerini mobil hâle getirmek. Dolayısıyla kişisel bütçesini ayrıntılı analiz etmek isteyen biri için farklı bir uygulama daha doğru seçim olabilir.
Benim karar ölçütüm şöyle olurdu: Önceliğiniz şirket hesabına hızlı ve doğrudan erişimse bu uygulama mantıklı; ayrıntılı muhasebe, ekip onayı, gelişmiş raporlama veya çok kaynaklı finans analizi arıyorsanız onu başka araçlarla birlikte düşünmelisiniz. Bu uygulamanın değeri, kapsamını gereksiz yere büyütmesinden değil, mobil banka erişimini pratikleştirmesinden geliyor.
Kimler için uygun, kimler başka bir yol seçmeli?
Enpara Bank A.Ş. ile şirket bankacılığı yapan ve hesabını sık kontrol eden küçük işletme sahipleri için uygulama iyi bir aday. Serbest çalışanlar, dükkân sahipleri, sahada çalışan yöneticiler ve bilgisayar başında sabit durmayan girişimciler mobil erişimden özellikle fayda görebilir. Gün içinde birkaç dakikalık kontrolün bile önemli olduğu işlerde uygulamanın pratikliği daha belirgin hâle geliyor.
Şirket hesabını yalnızca ayda bir kontrol eden veya bütün işlemleri muhasebecisine bırakan biri için ise uygulamanın katkısı daha sınırlı olabilir. Aynı şekilde yalnızca kişisel finans yönetimi arayan kullanıcıların da bu uygulamayı yanlış beklentiyle değerlendirmemesi gerekir; hedefi şirket bankacılığı.
Telefonu eski olan kullanıcılar için Android 8.0 gereksinimi kararın ilk kontrol noktası. Uyumlu bir cihazınız yoksa uygulamayı kullanmaya çalışmak yerine bankacılığın diğer erişim kanalını tercih etmek daha gerçekçi olur. Uyumlu cihazı olanlar ise önce temel işlemlerini denemeli, ardından uygulamanın kendi ihtiyaçlarına ne kadar uyduğuna karar vermeli.
Gelişimde takip edilmesi gereken noktalar
Ben sonraki sürümlerde öncelikle kullanım akışının ne kadar istikrarlı biçimde iyileştirildiğine bakardım. Yeni bir özellik listesi görmekten çok, mevcut işlemlerin daha açık yönlendirmelerle sunulması, hata anlarında kullanıcıya anlaşılır bilgi verilmesi ve şirket sahiplerinin günlük ihtiyaçlarının dikkate alınması daha değerli olur.
Erken aşamadaki bir mobil banka uygulamasında kullanıcı geri bildirimlerinin görünür biçimde ürüne yansıması güven oluşturur. Enpara Bank Şirketim Cep Şube’nin gelişimini değerlendirirken yalnızca mağaza puanına değil, güncellemelerin mevcut deneyimi nasıl olgunlaştırdığına da dikkat etmek gerekir. Puanı yüksek bir uygulama bile kişisel kullanım senaryosunda bekleneni vermeyebilir; aynı şekilde küçük bir arayüz pürüzü, temel ihtiyaçları karşılayan bir ürünü tamamen değersiz kılmaz.
Güvenlik ve erişim deneyimi de benim izleme listemde olurdu. Bankacılık uygulamalarında oturum açma, işlem onayı ve cihaz değişikliği gibi anlar kullanıcı açısından en hassas bölümlerdir. Bu konularda uygulamanın anlaşılır davranması, yalnızca hızlı olmasından daha önemlidir. Kullanıcı, işlemin tamamlanıp tamamlanmadığını ve bir sonraki adımın ne olduğunu net biçimde görebilmeli.
Son olarak uygulamanın şirketlerin gerçek çalışma biçimlerine ne kadar uyum sağladığına bakardım. Tek kişilik işletmenin ihtiyacıyla birkaç çalışanı olan bir şirketin ihtiyacı aynı değil. Uygulamanın zamanla farklı şirket profillerine hitap edecek kadar esnekleşmesi olumlu olur; fakat bunu mevcut özellikler varmış gibi değerlendirmemek gerekir. Şimdilik doğru yaklaşım, bugünkü mobil banka deneyimini temel alarak karar vermek.
Son değerlendirmem
Enpara Bank Şirketim Cep Şube, şirket hesabını telefondan izlemek isteyen kullanıcılar için sade ve erişilebilir bir seçenek olarak öne çıkıyor. Ücretsiz olması, Android 8.0 ve üzeri cihazlarda çalışması, yeni bir ürün olarak gelişim potansiyeli taşıması ve mağazada yaklaşık 4,5 puanlık olumlu bir karşılık bulması karar verirken dikkate alınabilecek noktalar.
Ben uygulamayı, bilgisayar başında olamadığı hâlde şirket finansını kontrol etmek isteyen bir arkadaşına önerebilirim. Özellikle ödeme öncesi hesap kontrolü, gün içinde kısa durum bakışları ve iş yerinden uzaktayken bankacılığa erişim gibi senaryolarda anlamlı bir kolaylık sağlıyor. Yüz binin üzerinde kuruluma ulaşmış olması da uygulamanın belirli bir kullanıcı ilgisi gördüğünü gösteriyor.
Buna karşılık onu tam kapsamlı muhasebe yazılımı, ayrıntılı raporlama aracı veya kişisel bütçe yöneticisi gibi kullanmazdım. Büyük ekran gerektiren incelemelerde ve karmaşık şirket süreçlerinde internet şubesi ya da ayrı iş araçları daha uygun olabilir. Benim nihai görüşüm, uygulamanın gücünün iddialı bir özellik kalabalığında değil, şirket bankacılığını günlük hayatta daha ulaşılır hâle getirmesinde yattığı yönünde.
Artıları
- İşlem menüleri sade ve yeni kullanıcılar için anlaşılır.
- Para transferlerinde alıcı bilgilerini kaydetme kolaylığı sunuyor.
- Bildirimler sayesinde hesap hareketleri anlık takip edilebiliyor.
- Farklı şirket hesapları arasında geçiş yapmak pratik.
- Mobil onay özellikleri güvenliği artırıyor.
Eksileri
- Bazı işlemler için ek doğrulama adımları zaman alabiliyor.
- Yoğun saatlerde uygulama yanıtları yavaşlayabiliyor.
- Gelişmiş raporlama ve dışa aktarma seçenekleri sınırlı.
- Her işlem türü mobil uygulamadan gerçekleştirilemiyor.
- Uygulamayı kullanmak için internet bağlantısı gerekiyor.
Enpara Bank Şirketim Cep Şube hakkında sıkça sorulan sorular
Enpara Bank Şirketim Cep Şube nedir ve kimler kullanabilir?
Enpara Bank Şirketim Cep Şube, işletmelerin bankacılık işlemlerini mobil cihaz üzerinden yönetmesine yardımcı olan kurumsal mobil bankacılık uygulamasıdır. Şahıs işletmeleri, şirket sahipleri ve yetkilendirilmiş kullanıcılar; hesap bakiyesi ve hareketlerini takip edebilir, para transferi yapabilir ve işletme finansmanını daha pratik biçimde kontrol edebilir. Kullanım kapsamı, şirket türüne ve Enpara’daki yetkilendirme tanımlarına göre değişebilir.
Enpara Bank Şirketim Cep Şube ile hangi işlemler yapılabilir?
Uygulama üzerinden şirket hesaplarının bakiyesini ve işlem geçmişini görüntülemek, farklı hesaplar arasında para aktarmak ve uygun durumlarda EFT, havale veya FAST işlemleri gerçekleştirmek mümkündür. Fatura ve vergi ödemeleri, kredi kartı işlemleri, düzenli ödemeler ve diğer kurumsal bankacılık özellikleri de sunulabilir. Kullanılabilen menüler, hesabınıza tanımlanan ürünlere ve güncel banka politikalarına bağlıdır.
Enpara Bank Şirketim Cep Şube güvenli mi?
Uygulama, mobil bankacılıkta kullanılan giriş doğrulaması, cihaz tanımlama ve işlem onayı gibi güvenlik yöntemlerinden yararlanır. Buna rağmen kullanıcıların uygulamayı yalnızca resmi uygulama mağazalarından indirmesi, işletim sistemini güncel tutması ve giriş bilgilerini kimseyle paylaşmaması gerekir. Şüpheli bildirim, arama veya işlem fark edildiğinde uygulama içindeki destek kanallarından ya da bankanın resmi iletişim numaralarından yardım alınmalıdır.
Uygulamayı kullanmak için hangi koşullar ve bilgiler gereklidir?
Şirketinizin Enpara’da aktif bir ticari müşteri kaydının bulunması ve mobil bankacılık erişiminizin tanımlanmış olması gerekir. İlk giriş sırasında müşteri bilgileri, cep telefonu doğrulaması veya tek kullanımlık onay gibi adımlar istenebilir. Uyumlu bir Android ya da iOS cihaz, internet bağlantısı ve güncel uygulama sürümü de gereklidir. Yetkili kullanıcı değilseniz bazı hesap ve işlem menülerini göremeyebilirsiniz.
Enpara Bank Şirketim Cep Şube ücretsiz mi ve işlem ücretleri var mı?
Uygulamanın indirilmesi ve mobil bankacılık kanalının kullanılması için ayrıca bir uygulama ücreti alınmayabilir; ancak gerçekleştirilen bankacılık işlemlerinin ücretleri farklı olabilir. EFT, FAST, uluslararası transfer, kredi veya diğer ticari ürünlerde uygulanabilecek masraflar hesap türüne, işlem kanalına ve bankanın güncel ücret tarifesine göre değişir. İşlem onayından önce gösterilen ücret bilgisini kontrol etmek ve resmi tarife sayfasını incelemek önemlidir.

Enpara Bank Şirketim Cep Şube
Bu site, üçüncü taraf uygulamalar hakkında bağımsız bilgiler sunar ve burada yer verilen hiçbir uygulamayla bağlantılı değildir; bu uygulamaların sahibi, geliştiricisi veya dağıtıcısı da değildir. Uygulama adları, logoları ve ticari markaları ilgili sahiplerine aittir. Geliştirici bilgileri referans amacıyla sunulmuştur; lütfen geliştiriciyle doğrudan cozum@enpara.com üzerinden iletişime geçin, https://www.enpara.com/ adresini ziyaret edin veya https://www.enpara.com/sirketim/kisisel-verilerin-korunmasi sayfasını inceleyin.










